Test gospodarczy rządów Europy: co tak naprawdę pokazują dane o Polsce i sąsiadach
W 2025 roku gospodarka Polski wzrosła o 3,8% — prawie trzykrotnie szybciej niż średnia w UE (1,4%), ale deficyt budżetowy w tym samym roku rozszerzył się do 7,3% PKB. Zestawiliśmy oficjalne dane Eurostat i Komisji Europejskiej dla ośmiu gospodarek, aby ustalić, co w tym obrazie można powiązać z decyzjami rządu, co odziedziczył, a co wyznaczyły bank centralny i ceny światowe.
Pytanie, które warto postawić inaczej
Każdy cykl polityczny w Europie Środkowej towarzyszy znajomy wątek: przyszedł nowy rząd — i kraj „przyspiesza”, rząd odszedł — i wszystko „zwalnia”. Przypisanie dynamiki gospodarczej konkretnemu gabinetowi jest bardzo kuszące, ale dane rzadko dają tak wygodną odpowiedź. Polska lat 2024–2025 to wymowny przypadek. Utrzymuje jedno z najwyższych temp wzrostu w UE, jednocześnie jej saldo budżetowe pogarsza się szybciej niż w jakimkolwiek innym kraju naszej próby, a we wrześniu 2026 roku roczna inflacja ponownie osiągnęła 4,0%. Dlatego użyteczniej jest pytać nie o to, czy rząd jest „dobry” czy „zły”, ale o to, na jakie wskaźniki w ogóle jest w stanie wpływać — a na jakie nie.
Ten artykuł nie wystawia ocen i nie sprowadza złożonego obrazu do jednego rankingu. Opiera się na obserwowanych danych Eurostat za lata 2024–2025 (próba zaktualizowana 20 października 2026 roku) oraz na wiosennej prognozie Komisji Europejskiej na 2026 rok, który jeszcze się nie zakończył. Gospodarkę Polski rozłożono na cztery składowe — wzrost, inflację, rynek pracy i dochody, finanse publiczne. Dla każdej staramy się pokazać, gdzie kończy się decyzja rządu, a zaczynają odziedziczona struktura i otoczenie zewnętrzne. Do porównania wzięto Hiszpanię, Czechy, Szwecję, Francję, Niemcy, Włochy, Rumunię oraz średnią dla UE-27.
Metodologia i granice wniosków
Wnioski poniżej ogranicza kilka zastrzeżeń. Po pierwsze, porównanie „przed i po” samo w sobie nie ustala przyczynowości. Gospodarkę jednocześnie napędzają dziesiątki czynników, a oddzielenie wkładu rządu od cen światowych, decyzji banku centralnego czy cyklu inwestycyjnego UE bez grup kontrolnych i sprawdzonych założeń jest niemożliwe. Dlatego zestawienie okresów w tym artykule to opisowy punkt odniesienia historycznego, a nie ocena efektu polityki. Do tego lata 2015–2019 i 2024–2025 różnią się zarówno szokami zewnętrznymi, jak i strukturą gospodarek.
Po drugie, przewaga w tempie wzrostu nad średnią UE nie jest automatycznie „zasługą" rządu. W znacznym stopniu odzwierciedla ona konwergencję — doganianie bogatszych krajów. Według PKB na mieszkańca według parytetu siły nabywczej (2023, UE = 100) Polska miała 77, Rumunia — 75, Czechy i Hiszpania — po 91, Włochy — 98, Francja — 99, Szwecja — 111, Niemcy — 118. Gospodarki z niższą bazą zazwyczaj mają większą przestrzeń do szybkiego wzrostu, i jest to właściwość poziomu startowego, a nie jakości zarządzania.
Po trzecie, odpowiedzialność jest rozłożona nierównomiernie. Inflacja to przede wszystkim mandat niezależnego Narodowego Banku Polskiego (NBP) i skutek cen światowych; rząd wpływa na nią jedynie poprzez podatki, ceny regulowane i decyzje budżetowe. Polityka budżetowa to stosunkowo bezpośrednia odpowiedzialność rządu i Sejmu, choć ograniczają ją weto prezydenta i decyzje poprzedników: program „800+” uchwalono w 2023 roku i obowiązuje od stycznia 2024 roku, a duże kontrakty zbrojeniowe podpisano w latach 2022–2023. Ponadto wyniki budżetowe zależą nie tylko od decyzji dyskrecjonalnych, lecz także od cyklu koniunkturalnego, kosztów obsługi długu i automatycznych stabilizatorów. Rynek pracy zależy zarówno od demografii, jak i od migracji oraz płacy minimalnej.
Wreszcie, statystyki są rewidowane. Wzrost Polski w 2025 roku według majowej prognozy Komisji Europejskiej wynosił 3,6%, a według danych Eurostat na dzień 20 października 2026 roku — 3,8%. Wzrost w 2024 roku we wczesnych publikacjach szacowano na 3,0%, obecnie — na 3,2%. Deficyt w 2023 roku w momencie otwarcia procedury budżetowej UE wynosił 5,1% PKB, w obecnych danych — 5,2%. Roczne wskaźniki budżetowe pochodzą z kwietniowej notyfikacji Eurostat z 2026 roku; następna zaplanowana jest na 21 października 2026 roku, jeszcze nie została opublikowana i może zmienić liczby. Prognoza MFW dotycząca wzrostu światowego (3,1% w 2026 roku) — to agregat ważony według parytetu siły nabywczej, więc nadaje się jedynie jako ogólny kontekst, a nie jako miara dla krajów UE.
Wzrost: względna przewaga się utrzymała
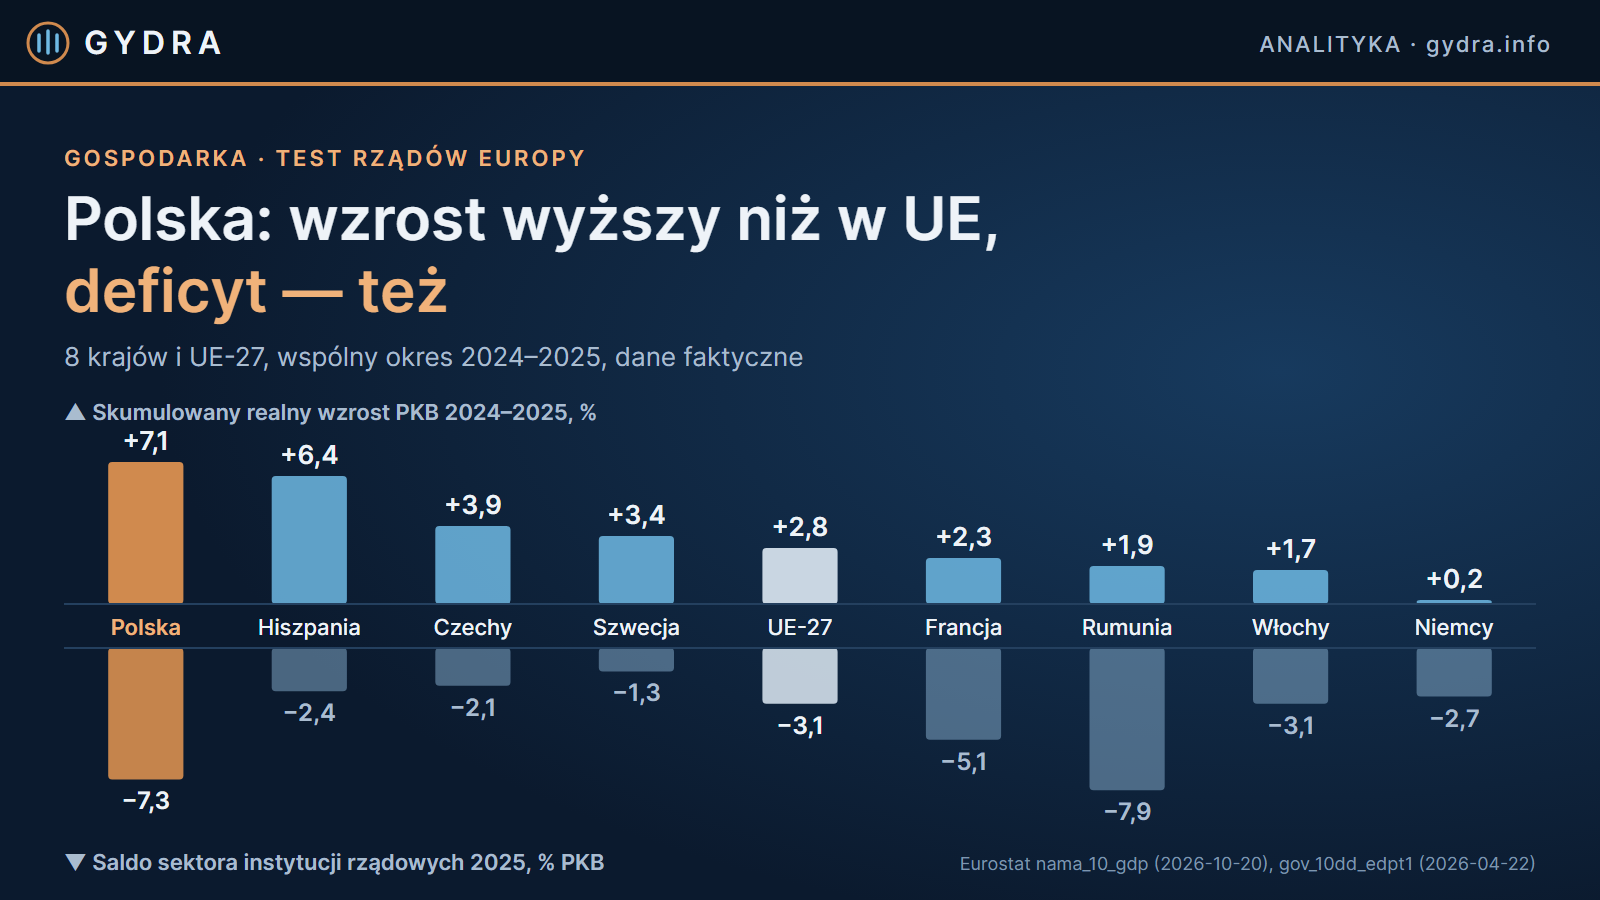
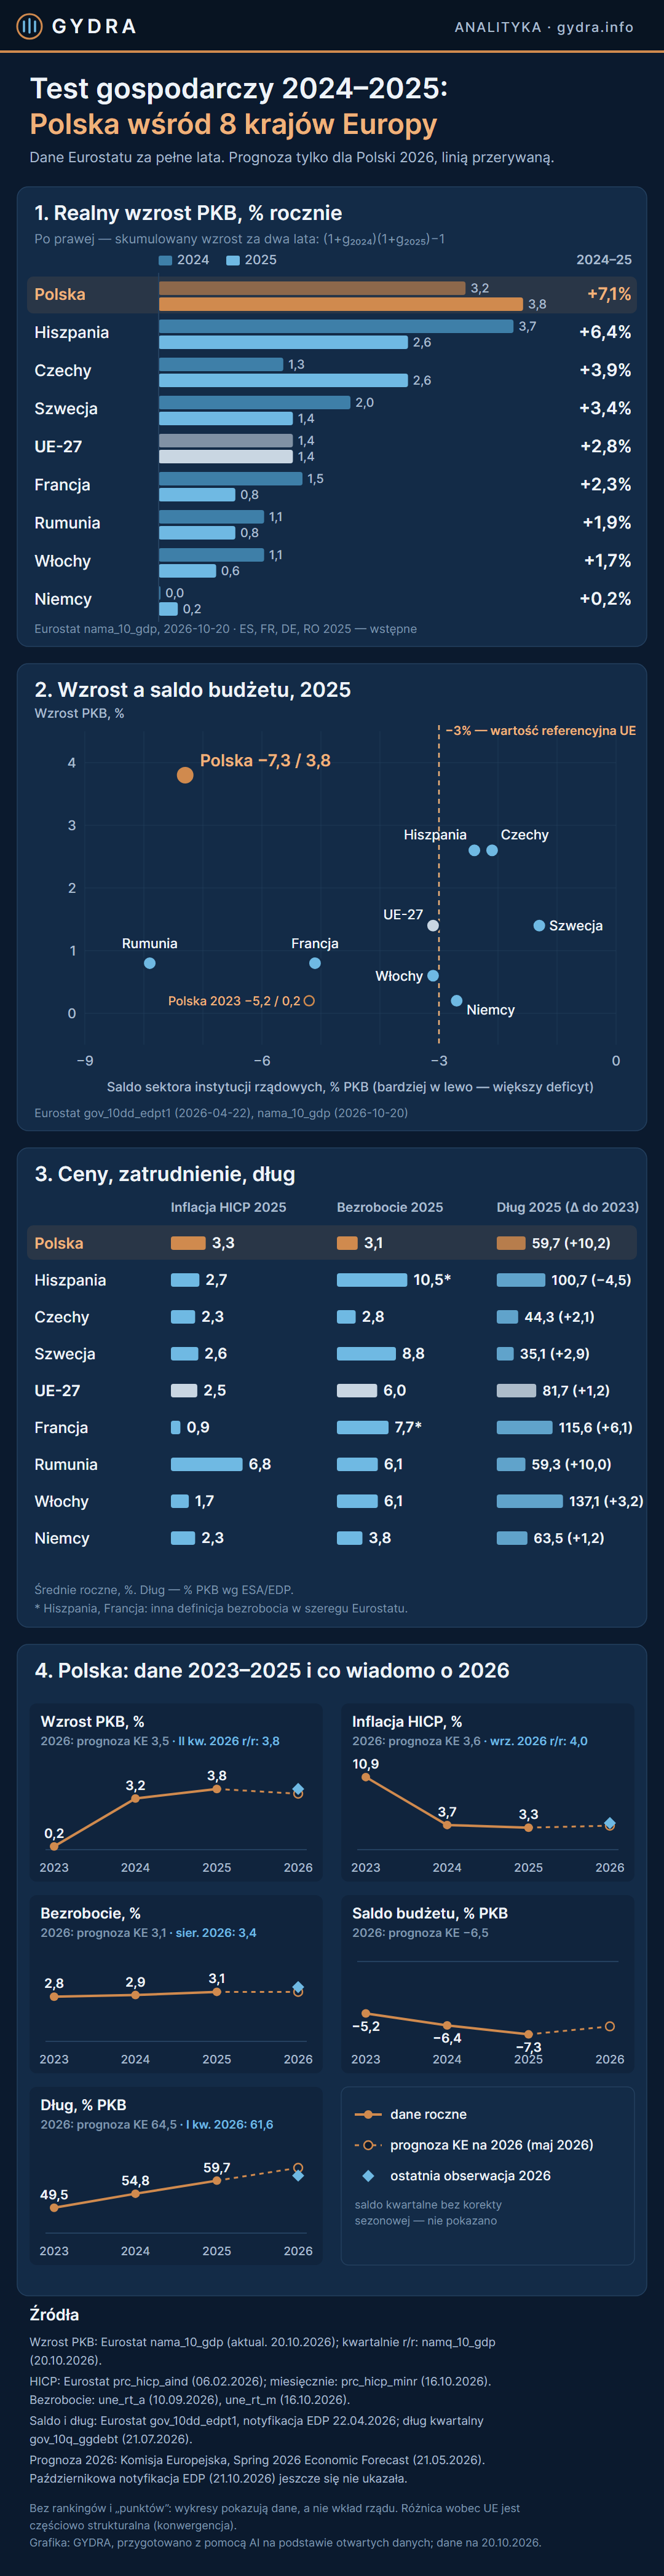
Najbardziej wymowny wynik — skumulowany realny wzrost PKB za dwa lata (iloczyn rocznych temp). Polska: +7,1%, Hiszpania: +6,4%, Czechy: +3,9%, Szwecja: +3,4%, UE-27: +2,8%, Francja: +2,3%, Rumunia: +1,9%, Włochy: +1,7%, Niemcy: +0,2%. To nie jest tabela zwycięzców, lecz przekrój różnych warunków startowych i różnych modeli.
Polskie 3,8% w 2025 roku wobec 1,4% w UE wyglądają jak premia za wzrost. Porównanie z przeszłością uściśla ten obraz. Średnia luka między tempami Polski i UE-27 w latach 2024–2025 wynosiła +2,10 punktu procentowego rocznie, a w latach 2015–2019, za innego rządu, — +2,42 p.p. Czyli przewaga nie zwiększyła się, lecz nieco zwęziła — o około 0,3 p.p. Poprawne sformułowanie jest takie: polska gospodarka zachowała swoją względną przewagę we wzroście; wkład rządu w to jest możliwy, ale na podstawie dostępnych danych nie można zmierzyć jego wielkości.
Na tle sąsiadów ten wynik wygląda stabilnie. W Czechach luka wobec UE zmniejszyła się z +1,58 do +0,55 p.p. Rumunia z jednego z liderów znalazła się na minusie: jej luka zmieniła się z +2,54 do −0,45 p.p., a w drugim kwartale 2026 roku PKB był o 1,9% niższy niż rok wcześniej (dane wstępne). Hiszpania przeciwnie, zwiększyła przewagę z +0,60 do +1,75 p.p., mając znacznie wyższy poziom startowy, — czyli szybki wzrost jest możliwy także w modelach zupełnie niepodobnych do polskiego.
Dziedzictwo wcześniejszych decyzji nie jest tu abstrakcją. Szczyt inwestycji w 2023 roku (+12,7% realnie) zbiegł się z zamknięciem budżetu UE na lata 2014–2020, jeszcze za poprzedniego rządu. Załamanie w 2024 roku (+0,4%) zbiegło się z przejściem między programami finansowania UE — to prawdopodobny czynnik, ale nie jedyne wyjaśnienie i nie ustalony ilościowo wkład. Odbicie w 2025 roku (+4,9%) nastąpiło po tym, jak w 2024 roku Polska uzyskała dostęp do środków Krajowego Planu Odbudowy (KPO). Odblokowanie tych środków to udokumentowany krok nowego rządu, ale jego dokładnego wkładu we wzrost PKB nie da się na podstawie tych danych określić.
Inflacja: dezinflacja, a nie deflacja
Zharmonizowany indeks cen konsumpcyjnych (HICP) Polski w średnim ujęciu za 2023 rok wyniósł 10,9% wobec 6,4% w UE; w 2024 roku — 3,7%. To dezinflacja: ceny nadal rosły, tylko wolniej. O deflacji, czyli spadku poziomu cen, nie ma mowy. Warto też nie mieszać wskaźników: krajowy indeks GUS (CPI) za 2023 rok wyniósł 11,4%, i porównywać go trzeba z CPI, a HICP — z HICP.
Ta analiza nie rozkłada dezinflacji na czynniki. Wśród prawdopodobnie istotnych są polityka niezależnego NBP, który przez długi czas utrzymywał wysoką stopę referencyjną, światowe ceny energii i żywności, efekt wysokiej bazy, a także decyzje fiskalne i regulacyjne, m.in. dotyczące podatków i cen energii. Nie potrafimy ilościowo oszacować wkładu każdego z nich, dlatego nie przypisujemy spadku inflacji w 2024 roku rządowi, ale też nie wykluczamy jego wpływu.
W 2026 roku test inflacyjny jest kontynuowany. We wrześniu HICP Polski wyniósł 4,0% w ujęciu rocznym (średnia w UE — 3,8%), a wstępna ocena GUS dotycząca CPI — również 4,0%. To więcej niż dopuszczalny przedział NBP (2,5% ± 1 p.p.). Średnia inflacja za ostatnie 12 miesięcy — 3,0%, czyli na razie w granicach przedziału. Prognoza Komisji Europejskiej na 2026 rok — 3,6%, ale to prognoza, a nie wynik roku.
Rynek pracy i dochody
Rynek pracy — silna strona Polski. Bezrobocie w 2025 roku wyniosło 3,1% wobec 6,0% w UE (Czechy — 2,8%, Niemcy — 3,8%, Szwecja — 8,8%, Hiszpania — 10,5%). Niski poziom bezrobocia — w znacznym stopniu strukturalna cecha polskiej gospodarki ostatnich lat, a nie wynik jednego gabinetu. W 2026 roku wskaźnik stopniowo rośnie: 3,0% w styczniu, 3,4% w sierpniu (z uwzględnieniem sezonowości).
Płace rosły szybko. Przeciętne wynagrodzenie brutto w gospodarce narodowej według komunikatów GUS wzrosło z 7155,48 zł w 2023 roku do 8181,72 zł w 2024 roku (+14,3%) i do 8903,56 zł w 2025 roku (+8,8%). Realnie za 2024 rok nasze wyliczenie daje około +10,4%: nominalny indeks przeciętnego wynagrodzenia w gospodarce narodowej (114,3) podzielono przez roczny wskaźnik cen towarów i usług konsumpcyjnych GUS (CPI, 103,6). W 2025 roku płaca realna również wzrosła, ale jej dokładna wartość nie została uzgodniona w ramach tego pakietu źródeł, dlatego jej nie podajemy. Częściowo wzrost ten wiąże się z decyzjami rządu dotyczącymi wynagrodzeń w sferze budżetowej i płacy minimalnej, ale zależy także od sytuacji na rynku pracy i spowolnienia inflacji.
Finanse publiczne: najsłabszy wynik
Najbardziej bezpośrednia strefa odpowiedzialności rządu daje najsłabszy wynik. Saldo sektora instytucji rządowych i samorządowych (według metodologii ESA) pogarszało się przez trzy lata z rzędu: −5,2% PKB w 2023 roku, −6,4% w 2024, −7,3% w 2025, podczas gdy średni deficyt w UE w 2025 roku wynosił 3,1%. Dług sektora instytucji rządowych i samorządowych w ciągu dwóch lat wzrósł z 49,5% do 59,7% PKB, czyli o 10,2 p.p. Porównywalny skok w naszej próbie jest tylko w Rumunii (z 49,3% do 59,3%). Hiszpania tymczasem obniżyła dług ze 105,2% do 100,7%, we Francji wzrósł on ze 109,5% do 115,6%, we Włoszech — ze 133,9% do 137,1%, w Niemczech — z 62,3% do 63,5%. Według wstępnych danych kwartalnych Eurostat, pod koniec pierwszego kwartału 2026 roku dług Polski wynosił 61,6% PKB — powyżej maastrichtskiego progu 60%.
Warto tu nie mylić definicji. Konstytucyjny limit 60% PKB dotyczy innego, krajowego wskaźnika — długu publicznego państwa, obliczanego według polskiej metodologii. Według doniesień powołujących się na Ministerstwo Finansów jest on zauważalnie niższy niż dług według metodologii UE i jak dotąd tego progu nie osiągnął. Obie liczby są poprawne, ale oznaczają co innego, dlatego twierdzenie „dług zbliża się do progu konstytucyjnego” bez doprecyzowania definicji wprowadza w błąd.
Wyniki te nie sprowadzają się wyłącznie do polityki dyskrecjonalnej: deficyt i dług odzwierciedlają także cykl koniunkturalny, koszty obsługi długu, automatyczne stabilizatory i odziedziczone zobowiązania. Pogorszenie ma kilka składowych. Pierwsza — obronność: według szacunku NATO, przytoczonego przez agencję PAP, wydatki Polski wynosiły około 3,8% PKB w 2024 roku i około 4,3% w 2025 — najwyższy stosunek wśród sojuszników. Druga — świadczenia społeczne i wynagrodzenia w sektorze publicznym; Komisja Europejska wśród przyczyn wzrostu wydatków wymienia dostawy sprzętu wojskowego, wynagrodzenia w sektorze publicznym oraz świadczenia społeczne. Część tych zobowiązań rząd Donalda Tuska, działający od 13 grudnia 2023 roku, odziedziczył. Jednocześnie polityka budżetowa to dziedzina, w której jego odpowiedzialność jest największa, choć ograniczona wetem prezydenta (Andrzej Duda — do sierpnia 2025 roku, Karol Nawrocki — od tego czasu). Od 26 lipca 2024 roku wobec Polski obowiązuje unijna procedura nadmiernego deficytu. Prognoza Komisji Europejskiej na 2026 rok: deficyt 6,5% PKB, dług 64,5%.
Co już widać w 2026 roku
Rok jeszcze się nie zakończył, więc każda jego ocena jest niepełna. Jednak dane kwartalne dają pewne punkty odniesienia. W drugim kwartale 2026 roku PKB Polski był o 3,8% wyższy niż rok wcześniej (w pierwszym kwartale — o 3,5%), podczas gdy w UE-27 — o 1,4%. Dla porównania: Szwecja — 3,2%, Hiszpania — 2,6% (dane wstępne), Czechy — 1,8%, Niemcy i Włochy — po 1,0%, Francja — 0,5%, Rumunia — −1,9%. Rumunia — jedyny kraj w próbie ze spadkiem w ujęciu rocznym.
Wiosenna prognoza Komisji Europejskiej (21 maja 2026 roku) dla Polski: wzrost 3,5%, inflacja według HICP 3,6%, deficyt 6,5% PKB, dług 64,5%. Dla innych krajów: Hiszpania — dług 99,6% i bezrobocie 9,9%, Szwecja — deficyt 2,8%, Niemcy — deficyt 3,7%, Rumunia — wzrost 0,1%. To prognozy, a nie wyniki: pokazują kierunek, ale nie ustalają rezultatu.
Osiem profili bez rankingu
Pytanie „kto jest lepszy” jest tu nie na miejscu, bo każdy kraj ma własne połączenie mocnych i słabych stron. Polska ma najwyższy skumulowany wzrost w próbie (+7,1% za lata 2024–2025) i jednocześnie najszybsze pogorszenie salda budżetowego (z −5,2% do −7,3% PKB). Hiszpania zwiększyła dystans do UE w tempie wzrostu i zmniejsza dług, ale ma najwyższe bezrobocie (10,5%). Czechy łączą bardzo niskie bezrobocie (2,8%) ze skromnym wzrostem (+3,9%). Szwecja utrzymuje stabilną niewielką przewagę nad UE (+0,30 p.p. w obu okresach) i niski dług (35,1% PKB). Francja pozostaje w tyle za UE pod względem tempa i ma dług 115,6% PKB, który nadal rośnie. Niemcy mają największe opóźnienie w tempie (−1,30 p.p.) i niemal zerowy skumulowany wzrost (+0,2%). Włochy zmniejszyły deficyt z 7,1% do 3,1% PKB, ale ich dług pozostaje na poziomie 137,1%. Rumunia przeszła gwałtowny zwrot: dawna przewaga we wzroście zniknęła, deficyt w 2025 roku wyniósł 7,9% PKB, a dług wzrósł o 10 p.p.
Na co uważać
Najbliższe ważne wydarzenie — październikowa notyfikacja Eurostatu dotycząca deficytu i długu (zaplanowana na 21 października 2026 roku; w momencie przygotowania materiału jeszcze się nie ukazała). Może ona zweryfikować wskaźniki budżetowe Polski i jej sąsiadów. Dalej — dane za trzeci i czwarty kwartał 2026 roku (czy Polska utrzyma wzrost na poziomie około 3,5%), jesienna dynamika inflacji (czy powróci ona do korytarza NBP) i dane roczne za 2026 rok, które pojawią się wiosną 2027 roku. Dla Polski osobną kwestią jest to, jak będzie rosnąć dług według metodologii UE i jak będzie się on mieć do długu krajowego, do którego przywiązany jest limit konstytucyjny.
Paliwo: co pokazują ceny na stacjach
Cena paliwa jest dla wyborcy najbardziej widoczna, dlatego często służy jako argument „za” lub „przeciw” rządowi. Aby zastąpić hasła sprawdzalnymi liczbami, dodaliśmy do artykułu przekrój oparty na danych Komisji Europejskiej (Weekly Oil Bulletin), amerykańskiej Agencji Informacji Energetycznej (EIA) i Europejskiego Banku Centralnego. Wartość roczna to nieważona średnia cen tygodniowych w danym roku. Wskaźnik UE to średnia ważona przez Komisję Europejską wolumenem konsumpcji, a nie średnia arytmetyczna krajów. Dane za 2026 rok obejmują okres od 1 stycznia do 12 października (dla ropy Brent — do 14 października), dlatego ich porównanie z pełnymi latami jest umowne: okresy są nierówne, a sezonowość nie została usunięta.
Pełne szeregi za lata 2015–2025 i za 2026 rok do 12 października dla benzyny i oleju napędowego, a także krótka tabela statystyczna dla UE i Polski, znajdują się w interaktywnym module do artykułu. Poniżej — kluczowe porównania.
Ceny z podatkami: UE i Polska
Benzyna Euro95 kosztowała średnio w UE 1,414 euro za litr w 2019 roku, 1,804 — w 2022, 1,632 — w 2025 i 1,839 — w 2026 roku do 12 października. Olej napędowy — odpowiednio 1,334, 1,821, 1,552 i 1,896 euro. W 2026 roku oba rodzaje paliwa w UE są więc droższe niż średnio w 2022 roku.
W Polsce ceny są niższe od średniej unijnej: Euro95 — 1,163, 1,421, 1,402 i 1,520 euro za litr, olej napędowy — 1,174, 1,537, 1,428 i 1,658 euro. W złotych, bliższych odczuciom polskiego konsumenta, Euro95 kosztowała średnio 5,944 zł w 2025 roku i 6,500 zł w 2026 roku do 12 października, olej napędowy — 6,052 i 7,095 zł. Dla porównania: w Niemczech olej napędowy kosztował 1,605 euro w 2025 roku i 2,047 euro w 2026 roku do 12 października.
Bak 50 litrów
Pełny bak oleju napędowego o pojemności 50 litrów kosztował średnio w UE 66,7 euro w 2019 roku, 91,1 — w 2022, 77,6 — w 2025 i 94,8 euro w 2026 roku do 12 października. Bak Euro95 — 70,7, 90,2, 81,6 i 92,0 euro. W Polsce bak oleju napędowego kosztował 252,2 zł w 2019 roku, 360,4 — w 2022, 302,6 — w 2025 i 354,7 zł w 2026 roku do 12 października. To wyliczenie na podstawie średnich rocznych cen, a nie konkretny paragon ze stacji.
Podatki: stabilny klin, zmienny udział
Różnica między ceną z podatkami a ceną bez podatków to klin podatkowy (akcyza, VAT i inne podatki pośrednie). Dla oleju napędowego w UE wynosił on 0,729 euro za litr w 2019 roku, 0,734 — w 2022, 0,790 — w 2025 i 0,808 — w 2026 roku do 12 października. Cena oleju napędowego bez podatków wahała się znacznie silniej: 0,605, 1,087, 0,762 i 1,088 euro. Dlatego udział podatków w cenie spada, gdy drożeje sam produkt: 54,7% w 2019 roku, 40,3% w 2022, 50,9% w 2025 i 42,6% w 2026. Dla benzyny Euro95 w 2025 roku udział podatków wynosił 56,4% (0,711 euro bez podatków przy 1,632 euro z podatkami).
Polska w 2022 roku miała najniższy udział podatków spośród zestawionych przez nas wskaźników: 28,4% dla oleju napędowego i 32,1% dla Euro95. Zbiega się to z okresem, gdy przez większą część 2022 roku, według danych Komisji Europejskiej, w Polsce obowiązywała obniżona stawka VAT na paliwa — 8%. To zbieżność w czasie, a nie ocena wkładu rządu. Nie opisujemy działań podatkowych z 2026 roku, ponieważ daty zmian stawek różnią się w poszczególnych źródłach. Cena bez podatków nie jest też równa marży stacji.
Ropa, kurs walutowy i granice wyjaśnień
Ropa Brent kosztowała średnio 64,30 dolara za baryłkę w 2019 roku, 100,93 — w 2022, 69,14 — w 2025 i 94,85 dolara w 2026 roku do 14 października. Między 2022 a 2025 rokiem Brent potaniała o 31,5% w dolarach i o 35,9% w euro, ponieważ euro umocniło się z 1,053 do 1,130 dolara. Porównując średnią za 2025 rok ze średnią za 2026 rok do października, Brent podrożała o 37,2% w dolarach i o 33,3% w euro, a olej napędowy w UE — o 42,7% bez podatków i o 22,2% z podatkami.
Różnica między ceną oleju napędowego w UE bez podatków a kosztem litra ropy Brent w euro wzrosła z 0,375 euro w 2025 roku do 0,573 euro w 2026 roku do 12 października. To nie jest marża: w tej różnicy mieszczą się przerób, logistyka, biokomponenty, zapasy, handel detaliczny oraz różnica między surowcem a gotowym produktem. W naszym zbiorze nie ma danych o marżach rafineryjnych, dlatego nie możemy rozłożyć ceny na te składniki. Ceny w USA (olej napędowy — 3,66 dolara za galon w 2025 roku) dotyczą innego rynku z innymi podatkami i jednostkami, a reprezentatywnej światowej średniej ceny detalicznej w naszym zbiorze nie ma. Dane te opisują dynamikę cen, ale nie dają podstaw, by przypisywać ją decyzjom konkretnego rządu.
Wniosek
Dane nie pozwalają powiedzieć ani „rząd zrujnował gospodarkę”, ani „rząd ją uratował”. Polska gospodarka utrzymała względną przewagę we wzroście — różnica wobec UE w latach 2024–2025 wynosiła +2,10 p.p. rocznie wobec +2,42 p.p. w latach 2015–2019 — i na tle większości sąsiadów jest to trwały wynik. Ta przewaga istniała już przed obecnym rządem, a ta analiza nie potrafi rozdzielić wkładu polityki różnych rządów w jej utrzymanie. Dezinflację w 2024 roku mogły spowodować polityka NBP, ceny światowe, efekt bazy oraz decyzje fiskalne i regulacyjne; wkładu każdego z tych czynników tu nie ustalono. Najsłabszym ogniwem są finanse publiczne: właśnie tu odpowiedzialność rządu i Sejmu jest stosunkowo bezpośrednia, a deficyt i dług rosły najszybciej w próbie, choć wpływają na nie także cykl, koszty obsługi długu, automatyczne stabilizatory i odziedziczone zobowiązania, w tym obronne. Pierwsze dane za 2026 rok układają się w obraz „wzrost się trzyma, budżet — nie”, ale ostateczną ocenę będzie można sformułować dopiero po nowych danych budżetowych Eurostatu i rocznych statystykach wiosną 2027 roku.
O tym materiale
Badanie danych, szkic oraz redakcję wykonały systemy sztucznej inteligencji: zbieranie i weryfikację wskaźników — Claude Opus 5.5, szkic tekstu — model DeepSeek poprzez system „Hydra”, redakcję faktograficzną — Claude Opus 5.5. Sekcje o paliwach: dane zebrał i zweryfikował Claude Opus 5.5, szkic napisał model DeepSeek poprzez system „Hydra”, redakcję wykonał Claude Opus 5.5. Tłumaczenie: główny tekst przetłumaczył maszynowo z języka ukraińskiego model DeepSeek poprzez system „Hydra”, a zredagował Claude Opus 5.5; sekcje o paliwach przetłumaczył Claude Opus 5.5. Ludzka weryfikacja redakcyjna przed publikacją nie została przeprowadzona. Wszystkie liczby zweryfikowano z pakietem źródeł (Eurostat, Komisja Europejska, w tym Weekly Oil Bulletin, GUS, EIA, EBC i inne, wymienione poniżej); dane za 2026 rok to obserwacje pośrednie i prognozy, a nie wyniki roku.
Udostępnij
Nic nie jest publikowane automatycznie: link otwiera okno wybranej usługi, gdzie sam decydujesz, czy wysłać wpis.

Komentarze
0 komentarzyKomentarze są publiczne: każdy czytelnik widzi Twój pseudonim i tekst. Email nie jest pokazywany. Linki czytelników są oznaczane dla wyszukiwarek jako treść użytkownika.
Aby komentować, zaloguj się lub załóż konto. Potrzebny jest tylko pseudonim, email i hasło.
Zaloguj się RejestracjaBrak opublikowanych komentarzy.