Экономический тест правительств Европы: что на самом деле показывают данные о Польше и соседях
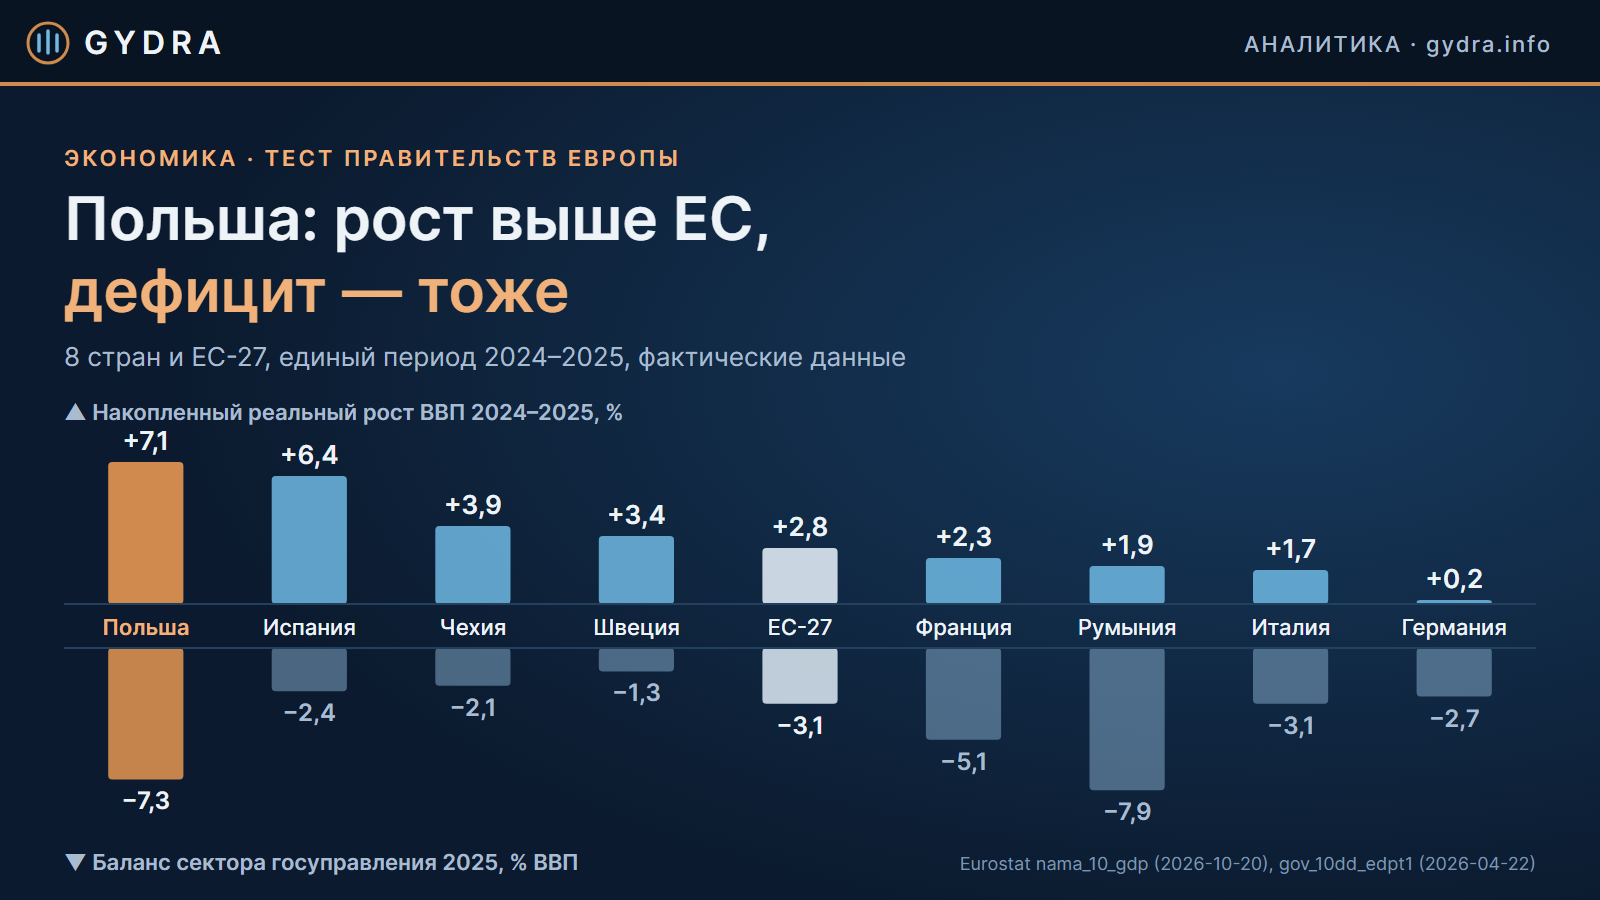
В 2025 году экономика Польши выросла на 3,8% — почти втрое быстрее среднего по ЕС (1,4%), но бюджетный дефицит за тот же год расширился до 7,3% ВВП. Мы сопоставили официальные данные Eurostat и Еврокомиссии по восьми экономикам, чтобы разобраться, что в этой картине можно связать с решениями правительства, что оно унаследовало, а что определили центральный банк и мировые цены.
Вопрос, который стоит поставить иначе
Каждый политический цикл в Центральной Европе сопровождается знакомым сюжетом: пришло новое правительство — и страна «ускоряется», правительство ушло — и всё «замедляется». Приписать экономическую динамику конкретному кабинету очень соблазнительно, но данные редко дают такой удобный ответ. Польша 2024–2025 годов — показательный случай. Она сохраняет один из самых высоких темпов роста в ЕС, в то же время её бюджетный баланс ухудшается быстрее, чем у любой другой страны нашей выборки, а в сентябре 2026 года годовая инфляция снова достигла 4,0%. Поэтому полезнее спрашивать не о том, «хорошее» правительство или «плохое», а о том, на какие показатели оно вообще способно влиять — и на какие нет.
Эта статья не выставляет баллов и не сводит сложную картину к единому рейтингу. Она опирается на наблюдаемые данные Eurostat за 2024–2025 годы (выборка обновлена 20 октября 2026 года) и на весенний прогноз Еврокомиссии на 2026 год, который ещё не закончился. Экономика Польши разложена на четыре составляющие — рост, инфляцию, рынок труда и доходы, публичные финансы. Для каждой мы стараемся показать, где заканчивается решение правительства и начинаются унаследованная структура и внешняя среда. Для сравнения взяты Испания, Чехия, Швеция, Франция, Германия, Италия, Румыния и среднее по ЕС-27.
Методология и границы выводов
Выводы ниже ограничивают несколько оговорок. Во-первых, сравнение «до и после» само по себе не устанавливает причинности. Экономику одновременно двигают десятки факторов, и отделить вклад правительства от мировых цен, решений центрального банка или инвестиционного цикла ЕС без контрольных групп и проверенных допущений невозможно. Поэтому сопоставление периодов в этой статье — описательный исторический ориентир, а не оценка эффекта политики. К тому же 2015–2019 и 2024–2025 годы отличаются и внешними шоками, и структурой экономик.
Во-вторых, преимущество в темпах роста над средним по ЕС не является автоматически «заслугой» правительства. В значительной степени оно отражает конвергенцию — догоняющее развитие более богатых стран. По ВВП на душу населения по паритету покупательной способности (2023, ЕС = 100) Польша имела 77, Румыния — 75, Чехия и Испания — по 91, Италия — 98, Франция — 99, Швеция — 111, Германия — 118. Экономики с более низкой базой обычно имеют больше пространства для быстрого роста, и это свойство стартового уровня, а не качества управления.
В-третьих, ответственность распределена неравномерно. Инфляция — прежде всего мандат независимого Национального банка Польши (НБП) и следствие мировых цен; правительство влияет на неё лишь через налоги, административные тарифы и бюджетные решения. Бюджетная политика — сравнительно прямая ответственность правительства и Сейма, хотя её ограничивают вето президента и решения предшественников: программа «800+» принята в 2023 году и действует с января 2024-го, крупные оборонные контракты подписаны в 2022–2023 годах. К тому же бюджетные результаты зависят не только от дискреционных решений, но и от экономического цикла, стоимости обслуживания долга и автоматических стабилизаторов. Рынок труда зависит и от демографии, и от миграции, и от минимальной зарплаты.
Наконец, статистика пересматривается. Рост Польши в 2025 году по майскому прогнозу Еврокомиссии составлял 3,6%, а по данным Eurostat по состоянию на 20 октября 2026 года — 3,8%. Рост 2024 года в ранних выпусках оценивали в 3,0%, теперь — в 3,2%. Дефицит 2023 года на момент открытия бюджетной процедуры ЕС составлял 5,1% ВВП, в нынешних данных — 5,2%. Годовые бюджетные показатели взяты из апрельской нотификации Eurostat 2026 года; следующая запланирована на 21 октября 2026-го, ещё не обнародована и может изменить цифры. Прогноз МВФ по мировому росту (3,1% в 2026 году) — это агрегат, взвешенный по паритету покупательной способности, поэтому он пригоден лишь как общий контекст, а не как мерило для стран ЕС.
Рост: относительное преимущество сохранилось
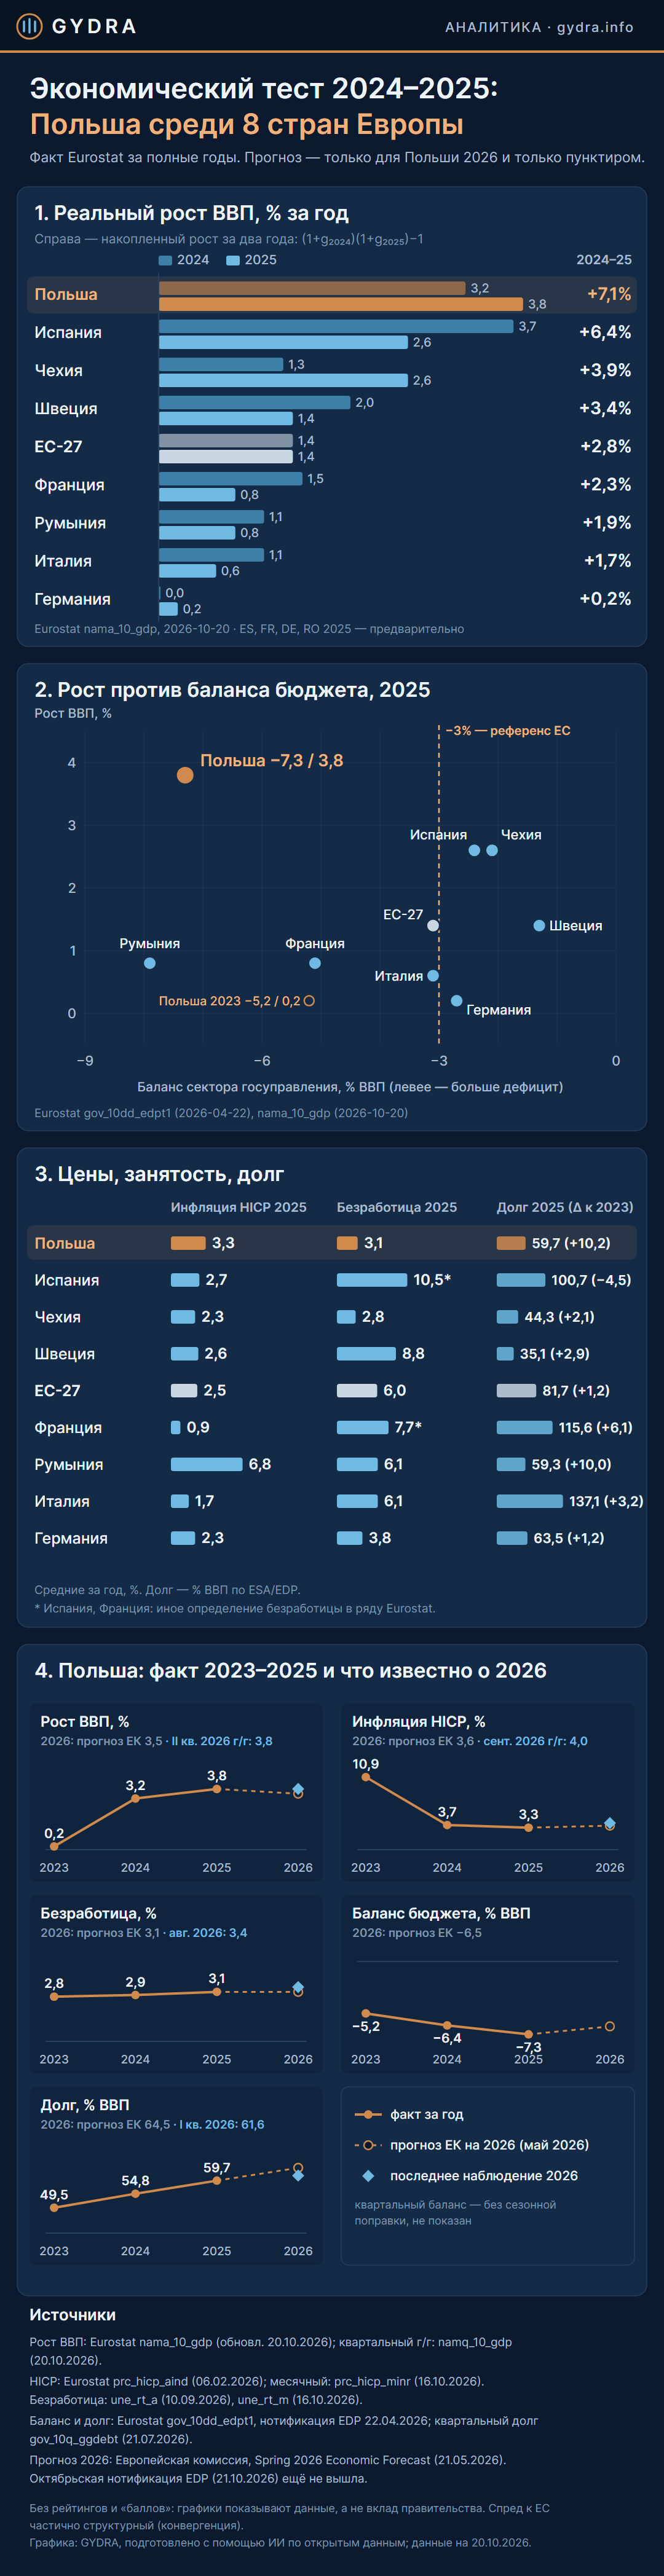
Самый показательный итог — накопленный реальный рост ВВП за два года (произведение годовых темпов). Польша: +7,1%, Испания: +6,4%, Чехия: +3,9%, Швеция: +3,4%, ЕС-27: +2,8%, Франция: +2,3%, Румыния: +1,9%, Италия: +1,7%, Германия: +0,2%. Это не таблица победителей, а срез разных стартовых условий и разных моделей.
Польские 3,8% в 2025 году против 1,4% по ЕС выглядят как премия за рост. Сравнение с прошлым эту картину уточняет. Средний разрыв между темпами Польши и ЕС-27 в 2024–2025 годах составлял +2,10 процентного пункта в год, а в 2015–2019 годах, при другом правительстве, — +2,42 п.п. То есть преимущество не увеличилось, а немного сузилось — примерно на 0,3 п.п. Корректная формулировка такова: польская экономика сохранила свое относительное преимущество в росте; вклад правительства в это возможен, но по имеющимся данным его величину измерить нельзя.
На фоне соседей этот результат выглядит устойчивым. В Чехии разрыв с ЕС сократился с +1,58 до +0,55 п.п. Румыния из одного из лидеров оказалась в минусе: ее разрыв изменился с +2,54 до −0,45 п.п., а во втором квартале 2026 года ВВП был на 1,9% ниже, чем годом ранее (предварительные данные). Испания, напротив, увеличила преимущество с +0,60 до +1,75 п.п., имея значительно более высокий стартовый уровень, — то есть быстрый рост возможен и в моделях, совсем не похожих на польскую.
Наследие прежних решений здесь не абстракция. Пик инвестиций 2023 года (+12,7% в реальном выражении) совпал с завершением бюджета ЕС на 2014–2020 годы, ещё при предыдущем правительстве. Провал 2024 года (+0,4%) совпал с переходом между программами финансирования ЕС — это правдоподобный фактор, но не единственное объяснение и не установленный количественно вклад. Восстановление в 2025-м (+4,9%) происходило после того, как в 2024 году Польша получила доступ к средствам Национального плана восстановления (KPO). Разблокирование этих средств — задокументированный шаг нового правительства, но его точный вклад в рост ВВП по этим данным определить нельзя.
Инфляция: дезинфляция, а не дефляция
Гармонизированный индекс потребительских цен (HICP) Польши в среднем за 2023 год составлял 10,9% против 6,4% по ЕС; в 2024 году — 3,7%. Это дезинфляция: цены продолжали расти, только медленнее. О дефляции, то есть снижении уровня цен, речи не идет. Стоит также не смешивать показатели: национальный индекс GUS (CPI) за 2023 год составлял 11,4%, и сравнивать его нужно с CPI, а HICP — с HICP.
Этот анализ не раскладывает дезинфляцию по факторам. Среди вероятно важных — политика независимого НБП, который длительное время удерживал высокую учётную ставку, мировые цены на энергоносители и продовольствие, эффект высокой базы, а также фискальные и регуляторные решения, в том числе по налогам и ценам на энергию. Количественно оценить вклад каждого из них мы не можем, поэтому не приписываем снижение инфляции 2024 года правительству, но и не исключаем его влияния.
В 2026 году инфляционный тест продолжается. В сентябре HICP Польши составлял 4,0% в годовом выражении (среднее по ЕС — 3,8%), а предварительная оценка GUS по CPI — тоже 4,0%. Это выше допустимого коридора НБП (2,5% ± 1 п.п.). Средняя инфляция за последние 12 месяцев — 3,0%, то есть пока в пределах коридора. Прогноз Еврокомиссии на 2026 год — 3,6%, но это прогноз, а не итог года.
Рынок труда и доходы
Рынок труда — сильная сторона Польши. Безработица в 2025 году составляла 3,1% против 6,0% по ЕС (Чехия — 2,8%, Германия — 3,8%, Швеция — 8,8%, Испания — 10,5%). Низкий уровень безработицы — в значительной мере структурная черта польской экономики последних лет, а не результат одного кабинета. В 2026 году показатель постепенно растет: 3,0% в январе, 3,4% в августе (с учетом сезонности).
Зарплаты росли быстро. Средняя брутто-зарплата в национальной экономике, по сообщениям GUS, выросла с 7155,48 злотого в 2023 году до 8181,72 злотого в 2024-м (+14,3%) и до 8903,56 злотого в 2025-м (+8,8%). В реальном выражении за 2024 год наш расчёт даёт примерно +10,4%: номинальный индекс средней зарплаты в национальной экономике (114,3) разделён на годовой индекс потребительских цен GUS (CPI, 103,6). В 2025 году реальная зарплата тоже выросла, но точная величина в рамках этого пакета источников не согласована, поэтому мы её не приводим. Отчасти этот рост связан с решениями правительства об оплате труда в бюджетной сфере и о минимальной зарплате, но он зависит и от ситуации на рынке труда и замедления инфляции.
Публичные финансы: самый слабый результат
Наиболее прямая зона ответственности правительства дает самый слабый результат. Баланс сектора государственного управления (по методологии ESA) ухудшался три года подряд: −5,2% ВВП в 2023 году, −6,4% в 2024-м, −7,3% в 2025-м, тогда как средний дефицит по ЕС в 2025 году составлял 3,1%. Долг сектора госуправления за два года вырос с 49,5% до 59,7% ВВП, то есть на 10,2 п.п. Сопоставимый скачок в нашей выборке лишь в Румынии (с 49,3% до 59,3%). Испания тем временем снизила долг со 105,2% до 100,7%, во Франции он вырос со 109,5% до 115,6%, в Италии — со 133,9% до 137,1%, в Германии — с 62,3% до 63,5%. По предварительным квартальным данным Eurostat, в конце первого квартала 2026 года долг Польши составлял 61,6% ВВП — выше маастрихтского ориентира в 60%.
Здесь важно не путать определения. Конституционная граница в 60% ВВП касается другого, национального показателя — государственного публичного долга, рассчитанного по польской методике. По сообщениям со ссылкой на Министерство финансов, он заметно ниже долга по методологии ЕС и пока этой границы не достиг. Обе цифры корректны, но означают разное, поэтому утверждение «долг приближается к конституционному порогу» без уточнения определения вводит в заблуждение.
Эти результаты не сводятся только к дискреционной политике: дефицит и долг отражают также экономический цикл, стоимость обслуживания долга, автоматические стабилизаторы и унаследованные обязательства. Ухудшение имеет несколько составляющих. Первая — оборона: по оценке НАТО, приведенной агентством PAP, расходы Польши составляли около 3,8% ВВП в 2024 году и около 4,3% в 2025-м — самое высокое соотношение среди союзников. Вторая — социальные выплаты и зарплаты в государственном секторе; Еврокомиссия среди причин роста расходов называет поставки военной техники, зарплаты в госсекторе и социальные выплаты. Часть этих обязательств правительство Дональда Туска, работающее с 13 декабря 2023 года, унаследовало. В то же время бюджетная политика — сфера, где его ответственность наибольшая, хотя и ограничена вето президента (Анджей Дуда — до августа 2025 года, Кароль Навроцький — с тех пор). С 26 июля 2024 года в отношении Польши действует процедура ЕС по чрезмерному дефициту. Прогноз Еврокомиссии на 2026 год: дефицит 6,5% ВВП, долг 64,5%.
Что уже видно в 2026 году
Год ещё не завершился, поэтому любая оценка за него неполна. Однако квартальные данные дают определённые ориентиры. Во втором квартале 2026 года ВВП Польши был на 3,8% выше, чем годом ранее (в первом квартале — на 3,5%), тогда как в ЕС-27 — на 1,4%. Для сравнения: Швеция — 3,2%, Испания — 2,6% (предварительные данные), Чехия — 1,8%, Германия и Италия — по 1,0%, Франция — 0,5%, Румыния — −1,9%. Румыния — единственная страна в выборке со спадом в годовом измерении.
Весенний прогноз Еврокомиссии (21 мая 2026 года) для Польши: рост 3,5%, инфляция по HICP 3,6%, дефицит 6,5% ВВП, долг 64,5%. Для других стран: Испания — долг 99,6% и безработица 9,9%, Швеция — дефицит 2,8%, Германия — дефицит 3,7%, Румыния — рост 0,1%. Это прогнозы, а не результаты: они показывают направление, но не фиксируют итог.
Восемь профилей без рейтинга
Вопрос «кто лучше» здесь неуместен, поскольку каждая страна имеет собственное сочетание сильных и слабых сторон. Польша имеет самый высокий накопленный рост в выборке (+7,1% за 2024–2025 годы) и одновременно самое быстрое ухудшение бюджетного баланса (с −5,2% до −7,3% ВВП). Испания увеличила отрыв от ЕС в темпах роста и сокращает долг, но имеет самую высокую безработицу (10,5%). Чехия сочетает очень низкую безработицу (2,8%) со скромным ростом (+3,9%). Швеция сохраняет стабильное небольшое преимущество над ЕС (+0,30 п.п. в обоих периодах) и низкий долг (35,1% ВВП). Франция отстаёт от ЕС по темпам и имеет долг 115,6% ВВП, который продолжает расти. Германия имеет наибольшее отставание в темпах (−1,30 п.п.) и почти нулевой накопленный рост (+0,2%). Италия сократила дефицит с 7,1% до 3,1% ВВП, но её долг остаётся на уровне 137,1%. Румыния пережила резкий разворот: прежнее преимущество в росте исчезло, дефицит в 2025 году составлял 7,9% ВВП, а долг вырос на 10 п.п.
За чем следить
Ближайшее важное событие — октябрьская нотификация Eurostat по дефициту и долгу (запланирована на 21 октября 2026 года; на момент подготовки материала еще не вышла). Она может пересмотреть бюджетные показатели Польши и ее соседей. Далее — данные за третий и четвертый кварталы 2026 года (удержит ли Польша рост около 3,5%), осенняя динамика инфляции (вернется ли она в коридор НБП) и годовые данные за 2026 год, которые появятся весной 2027-го. Для Польши отдельно важно, как будет расти долг по методологии ЕС и как он будет соотноситься с национальным долгом, к которому привязан конституционный предел.
Топливо: что показывают цены на заправках
Цена топлива — самая заметная для избирателя, поэтому её часто используют как аргумент «за» или «против» правительства. Чтобы заменить лозунги проверяемыми числами, мы добавили в статью срез по данным Еврокомиссии (Weekly Oil Bulletin), Управления энергетической информации США (EIA) и Европейского центрального банка. Годовое значение — невзвешенное среднее недельных цен за год. Показатель ЕС — среднее, которое Еврокомиссия взвешивает по объёмам потребления, а не арифметическое среднее стран. Данные за 2026 год охватывают период с 1 января по 12 октября (для нефти Brent — по 14 октября), поэтому их сравнение с полными годами условно: периоды неравные, сезонность не устранена.
Полные ряды за 2015–2025 годы и за 2026 год до 12 октября для бензина и дизеля, а также короткая статистическая таблица по ЕС и Польше приведены в интерактиве к статье. Ниже — ключевые сравнения.
Цены с налогами: ЕС и Польша
Бензин Euro95 в среднем по ЕС стоил 1,414 евро за литр в 2019 году, 1,804 — в 2022-м, 1,632 — в 2025-м и 1,839 — в 2026 году до 12 октября. Дизель — 1,334, 1,821, 1,552 и 1,896 евро соответственно. Таким образом, в 2026 году оба вида топлива в ЕС дороже, чем в среднем за 2022 год.
В Польше цены ниже средних по ЕС: Euro95 — 1,163, 1,421, 1,402 и 1,520 евро за литр, дизель — 1,174, 1,537, 1,428 и 1,658 евро. В злотых, более близких к ощущениям польского потребителя, Euro95 стоил в среднем 5,944 злотого в 2025 году и 6,500 злотого в 2026 году до 12 октября, дизель — 6,052 и 7,095 злотого. Для сравнения: в Германии дизель стоил 1,605 евро в 2025 году и 2,047 евро в 2026 году до 12 октября.
Бак на 50 литров
Полный бак дизеля на 50 литров в среднем по ЕС стоил 66,7 евро в 2019 году, 91,1 — в 2022-м, 77,6 — в 2025-м и 94,8 евро в 2026 году до 12 октября. Бак Euro95 — 70,7, 90,2, 81,6 и 92,0 евро. В Польше бак дизеля обходился в 252,2 злотого в 2019 году, 360,4 — в 2022-м, 302,6 — в 2025-м и 354,7 злотого в 2026 году до 12 октября. Это расчёт по среднегодовым ценам, а не конкретный чек на заправке.
Налоги: стабильный клин, меняющаяся доля
Разница между ценой с налогами и ценой без налогов — это налоговый клин (акциз, НДС и другие косвенные налоги). Для дизеля в ЕС он составлял 0,729 евро за литр в 2019 году, 0,734 — в 2022-м, 0,790 — в 2025-м и 0,808 — в 2026 году до 12 октября. Цена дизеля без налогов колебалась гораздо сильнее: 0,605, 1,087, 0,762 и 1,088 евро. Поэтому доля налогов в цене падает, когда дорожает сам продукт: 54,7% в 2019 году, 40,3% в 2022-м, 50,9% в 2025-м и 42,6% в 2026-м. Для бензина Euro95 в 2025 году доля налогов составляла 56,4% (0,711 евро без налогов при 1,632 евро с налогами).
Польша в 2022 году имела наименьшую долю налогов среди сопоставленных нами показателей: 28,4% для дизеля и 32,1% для Euro95. Это совпадает с периодом, когда на протяжении большей части 2022 года, по данным Еврокомиссии, в Польше действовала сниженная ставка НДС на топливо — 8%. Это совпадение во времени, а не оценка вклада правительства. Налоговые меры 2026 года мы не описываем, поскольку даты изменения ставок в разных источниках расходятся. Цена без налогов также не равна марже заправок.
Нефть, курс и пределы объяснений
Нефть Brent стоила в среднем 64,30 доллара за баррель в 2019 году, 100,93 — в 2022-м, 69,14 — в 2025-м и 94,85 доллара в 2026 году до 14 октября. Между 2022 и 2025 годами Brent подешевела на 31,5% в долларах и на 35,9% в евро, поскольку евро укрепился с 1,053 до 1,130 доллара. Если сравнить среднее за 2025 год со средним за 2026 год до октября, Brent подорожала на 37,2% в долларах и на 33,3% в евро, а дизель в ЕС — на 42,7% без налогов и на 22,2% с налогами.
Разница между ценой дизеля в ЕС без налогов и стоимостью литра нефти Brent в евро выросла с 0,375 евро в 2025 году до 0,573 евро в 2026 году до 12 октября. Это не маржа: в эту разницу входят переработка, логистика, биокомпоненты, запасы, розничная торговля и различие между сырьём и готовым продуктом. Данных о маржах переработки в нашем наборе нет, поэтому разложить цену на эти составляющие мы не можем. Цены в США (дизель — 3,66 доллара за галлон в 2025 году) относятся к другому рынку с другими налогами и единицами измерения, а репрезентативной мировой средней розничной цены в нашем наборе нет. Эти данные описывают динамику цен, но не дают оснований приписывать её решениям конкретного правительства.
Вывод
Данные не позволяют сказать ни «правительство провалило экономику», ни «правительство её вытянуло». Польская экономика сохранила относительное преимущество в росте — разрыв с ЕС в 2024–2025 годах составлял +2,10 п.п. в год против +2,42 п.п. в 2015–2019 годах, — и на фоне большинства соседей это устойчивый результат. Это преимущество существовало ещё до нынешнего кабинета, а вклад политики разных правительств в его сохранение этот анализ разделить не может. Дезинфляцию 2024 года могли обусловить политика НБП, мировые цены, эффект базы и фискальные и регуляторные решения; вклад каждого из этих факторов здесь не установлен. Самое слабое звено — государственные финансы: именно здесь ответственность правительства и Сейма сравнительно прямая, а дефицит и долг выросли быстрее всего в выборке, хотя на них влияют также цикл, стоимость обслуживания долга, автоматические стабилизаторы и унаследованные обязательства, в том числе оборонные. Первые данные 2026 года складываются в картину «рост держится, бюджет — нет», но окончательную оценку можно будет дать только после новых бюджетных данных Eurostat и годовой статистики весной 2027 года.
Об этом материале
Исследование данных, черновик и редактирование выполнили системы искусственного интеллекта: сбор и проверку показателей — Claude Opus 5.5, черновик текста — модель DeepSeek через систему «Гидра», фактологическое редактирование — Claude Opus 5.5. Разделы о топливе: данные собрал и проверил Claude Opus 5.5, черновик написала модель DeepSeek через систему «Гидра», редактирование выполнил Claude Opus 5.5. Перевод: основной текст машинно переведён с украинского моделью DeepSeek через систему «Гидра» и отредактирован Claude Opus 5.5; разделы о топливе перевёл Claude Opus 5.5. Человеческая редакторская проверка до публикации не проводилась. Все числа сверены с пакетом источников (Eurostat, Еврокомиссия, в том числе Weekly Oil Bulletin, GUS, EIA, ЕЦБ и другие, перечисленные ниже); данные за 2026 год — промежуточные наблюдения и прогнозы, а не итоги года.
Поделиться
Ничего не публикуется автоматически: ссылка открывает окно выбранного сервиса, где вы сами решаете, отправлять ли запись.

Комментарии
0 комментариевКомментарии публичны: ваш псевдоним и текст видят все читатели. Email не показывается. Ссылки читателей помечаются для поисковых систем как пользовательские и не передают вес.
Чтобы комментировать, войдите или создайте аккаунт. Нужны только псевдоним, email и пароль.
Войти РегистрацияПока нет опубликованных комментариев.